Vender más no siempre deja más
Un descuento puede llenar la agenda y dejar menos dinero para sostener el negocio. Antes de celebrar las unidades vendidas, conviene preguntar cuánto aporta cada venta después de sus costos variables.
La cuenta que importa
La guía de la Administración de Pequeñas Empresas de Estados Unidos (SBA) calcula el punto de equilibrio en unidades dividiendo los costos fijos entre el precio por unidad menos su costo variable. Esa diferencia es la contribución por unidad: primero ayuda a cubrir costos fijos; todavía no es utilidad neta.
Un descuento bajo la lupa
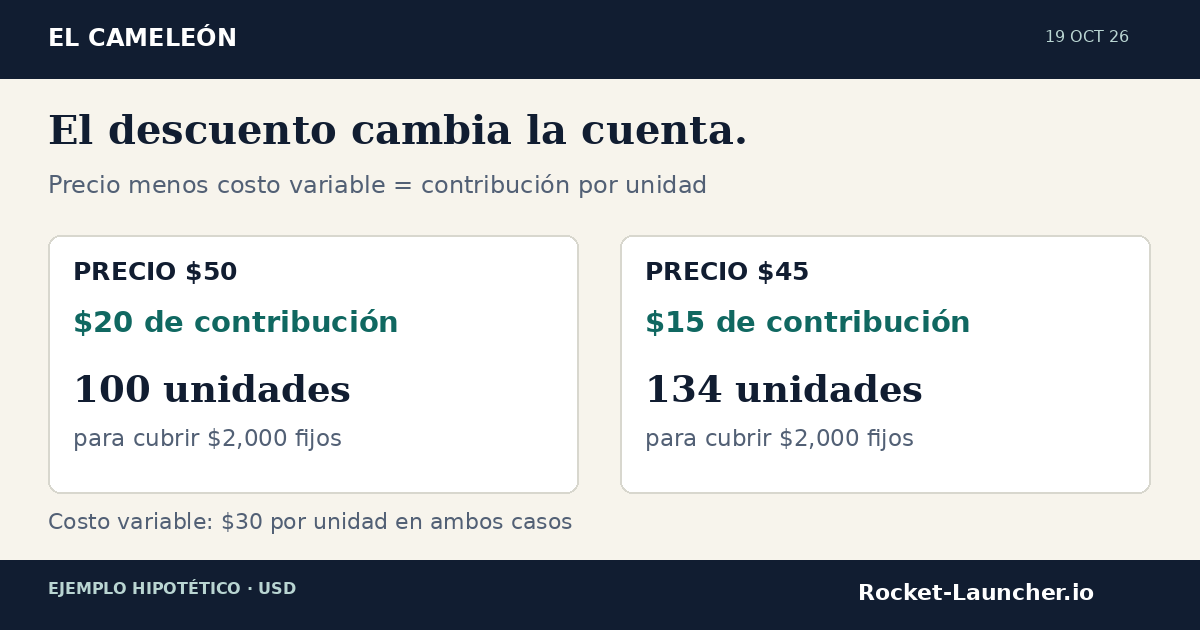
Ejemplo hipotético, en dólares estadounidenses: un producto se vende a $50 y tiene $30 de costo variable por unidad. Aporta $20. Con $2,000 de costos fijos del período, necesita vender 100 unidades para alcanzar el equilibrio en este modelo.
Si el precio baja a $45 y el costo variable sigue en $30, cada unidad aporta $15. Ahora hacen falta 134 unidades enteras: $2,000 ÷ $15 = 133.33, redondeado hacia arriba. Vender 100 unidades al precio rebajado deja $1,500 de contribución y un faltante de $500 frente a los costos fijos.
Un descuento del 10% redujo aquí la contribución por unidad un 25%. El efecto depende de los costos; no es una regla universal. El ejemplo supone un solo producto, costos constantes y capacidad suficiente. No representa resultados de una empresa real.
La mirada del inversionista
Mi criterio es pedir dos cuentas antes de una promoción: cuánto contribuye cada unidad y cuántas unidades adicionales se pueden entregar. Incluye en el costo variable lo que corresponda, como empaque, comisiones o envío a cargo del negocio. Si crecer exige contratar personal o ampliar instalaciones, vuelve a calcular los costos fijos.
Adaptarse también significa decidir cuándo un descuento tiene sentido. Más ingresos, más contribución y más utilidad neta son medidas distintas; una promoción debe explicar cuál busca mejorar.
Fuente y fecha de los datos: SBA, Break-even point, actualización del 3 de octubre de 2024; consultada el 19 de octubre de 2026. Todas las cifras del ejemplo son inventadas con fines educativos.